Estamos viviendo una transformación brutal del sistema financiero y, probablemente, todavía no somos conscientes de su magnitud.
Bitcoin abrió la puerta, Ethereum nos permitió programar el dinero y DeFi nos demostró que podemos construir un sistema financiero sin depender de los intermediarios tradicionales. Pero lo realmente interesante viene ahora: ¿qué sucede cuando los gigantes de las finanzas tradicionales deciden entrar de lleno en este nuevo mundo?
Pues que la cosa se pone muy interesante.
El pasado 16 de septiembre, Circle, la empresa detrás de USDC, lanzó Arc, una blockchain diseñada para convertirse en una de las infraestructuras del nuevo sistema financiero.
Y aquí viene lo bueno: no estamos hablando de otra blockchain más que promete revolucionarlo todo. Estamos hablando de un proyecto en el que participan algunos de los mayores actores financieros del planeta.
BlackRock, Visa, Mastercard y otras grandes instituciones están entrando en el juego. Y esta vez no vienen simplemente a comprar criptomonedas, sino a participar en la construcción de la infraestructura.med
¿Qué es Arc y qué la hace diferente?
Arc es una blockchain compatible con Ethereum, pero pensada desde su origen para pagos internacionales, operaciones con stablecoins, préstamos y tokenización de activos financieros. Su propuesta: que empresas, bancos y usuarios puedan operar de forma programable, con costes predecibles y liquidación casi inmediata.
Sus cuatro características principales:
- Comisiones pagadas en USDC. No hace falta comprar ni mantener otro token volátil para pagar el gas; las transacciones se pagan directamente en stable, algo nunca antes visto.
- Transacciones casi instantáneas. La red busca una finalidad determinista inferior a un segundo, facilitando la liquidación de operaciones financieras.
- Compatible con Ethereum (EVM). Se puede usar MetaMask y desarrollar con Solidity, aprovechando herramientas ya conocidas.
- Diseñada para activos financieros. Orientada a pagos, cambio de divisas, préstamos, tokenización y operaciones automatizadas.
Los grandes de las finanzas tradicionales, como validadores
Uno de los aspectos más relevantes: Circle ha anunciado la participación de grandes instituciones (BlackRock, Visa, Mastercard, DTCC, Standard Chartered e ICE, entre otras) como validadores fundadores de Arc, incorporándose de forma progresiva.
Esto plantea un modelo en el que algunas instituciones que usan la infraestructura también validan las transacciones. Eso sí, hay una diferencia clave respecto a Ethereum: Arc funciona hoy con un conjunto autorizado de validadores bajo un modelo Proof of Authority. Es una blockchain pública, pero con menos descentralización que Ethereum y mayor dependencia de los operadores autorizados.
DeFi y tokenización: el ecosistema en construcción
Circle anunció más de 100 organizaciones y aplicaciones participando desde el lanzamiento, entre ellas Aave, Morpho y Uniswap, además de empresas de pagos, custodia y tokenización.
En DeFi destacan dos integraciones:
- Aave: ya disponible en Arc con su nueva versión V4, que permite realizar depósitos y préstamos.
- Morpho: también presente desde el lanzamiento, desarrollando su infraestructura de mercados de crédito para conectar a prestamistas y prestatarios.
Su presencia no garantiza que todos sus activos o estrategias estén disponibles desde el día uno; habrá que ver qué mercados se incorporan, con qué condiciones y liquidez.
Aave ya está operativo en Arc
De hecho, el mercado de Aave en Arc ya está funcionando, y se puede consultar en vivo qué activos se pueden pedir prestado y a qué tipo:
Los tipos de interés son, ahora mismo, prácticamente simbólicos. Esto es lógico en un mercado recién estrenado: todavía hay poca liquidez depositada, por lo que la demanda de préstamo apenas mueve el precio del capital.
Pero ahí está también la oportunidad: para quien ya tiene BTC, poder aportarlo como colateral (en su versión cirBTC) y pedir prestado USDC o EURC a un coste casi nulo abre la puerta a sacarle rentabilidad adicional sin vender la posición. Es un ejemplo muy concreto de lo que comentábamos antes: un activo tokenizado dejando de ser solo "una representación en blockchain" para convertirse en una pieza que se puede usar activamente dentro de un sistema financiero programable. Eso sí, conviene recordar que estas condiciones cambiarán a medida que entre más liquidez, y que operar con colateral siempre implica el riesgo de liquidación si el precio se mueve en contra.
Cómo mover fondos hacia Arc: los bridges
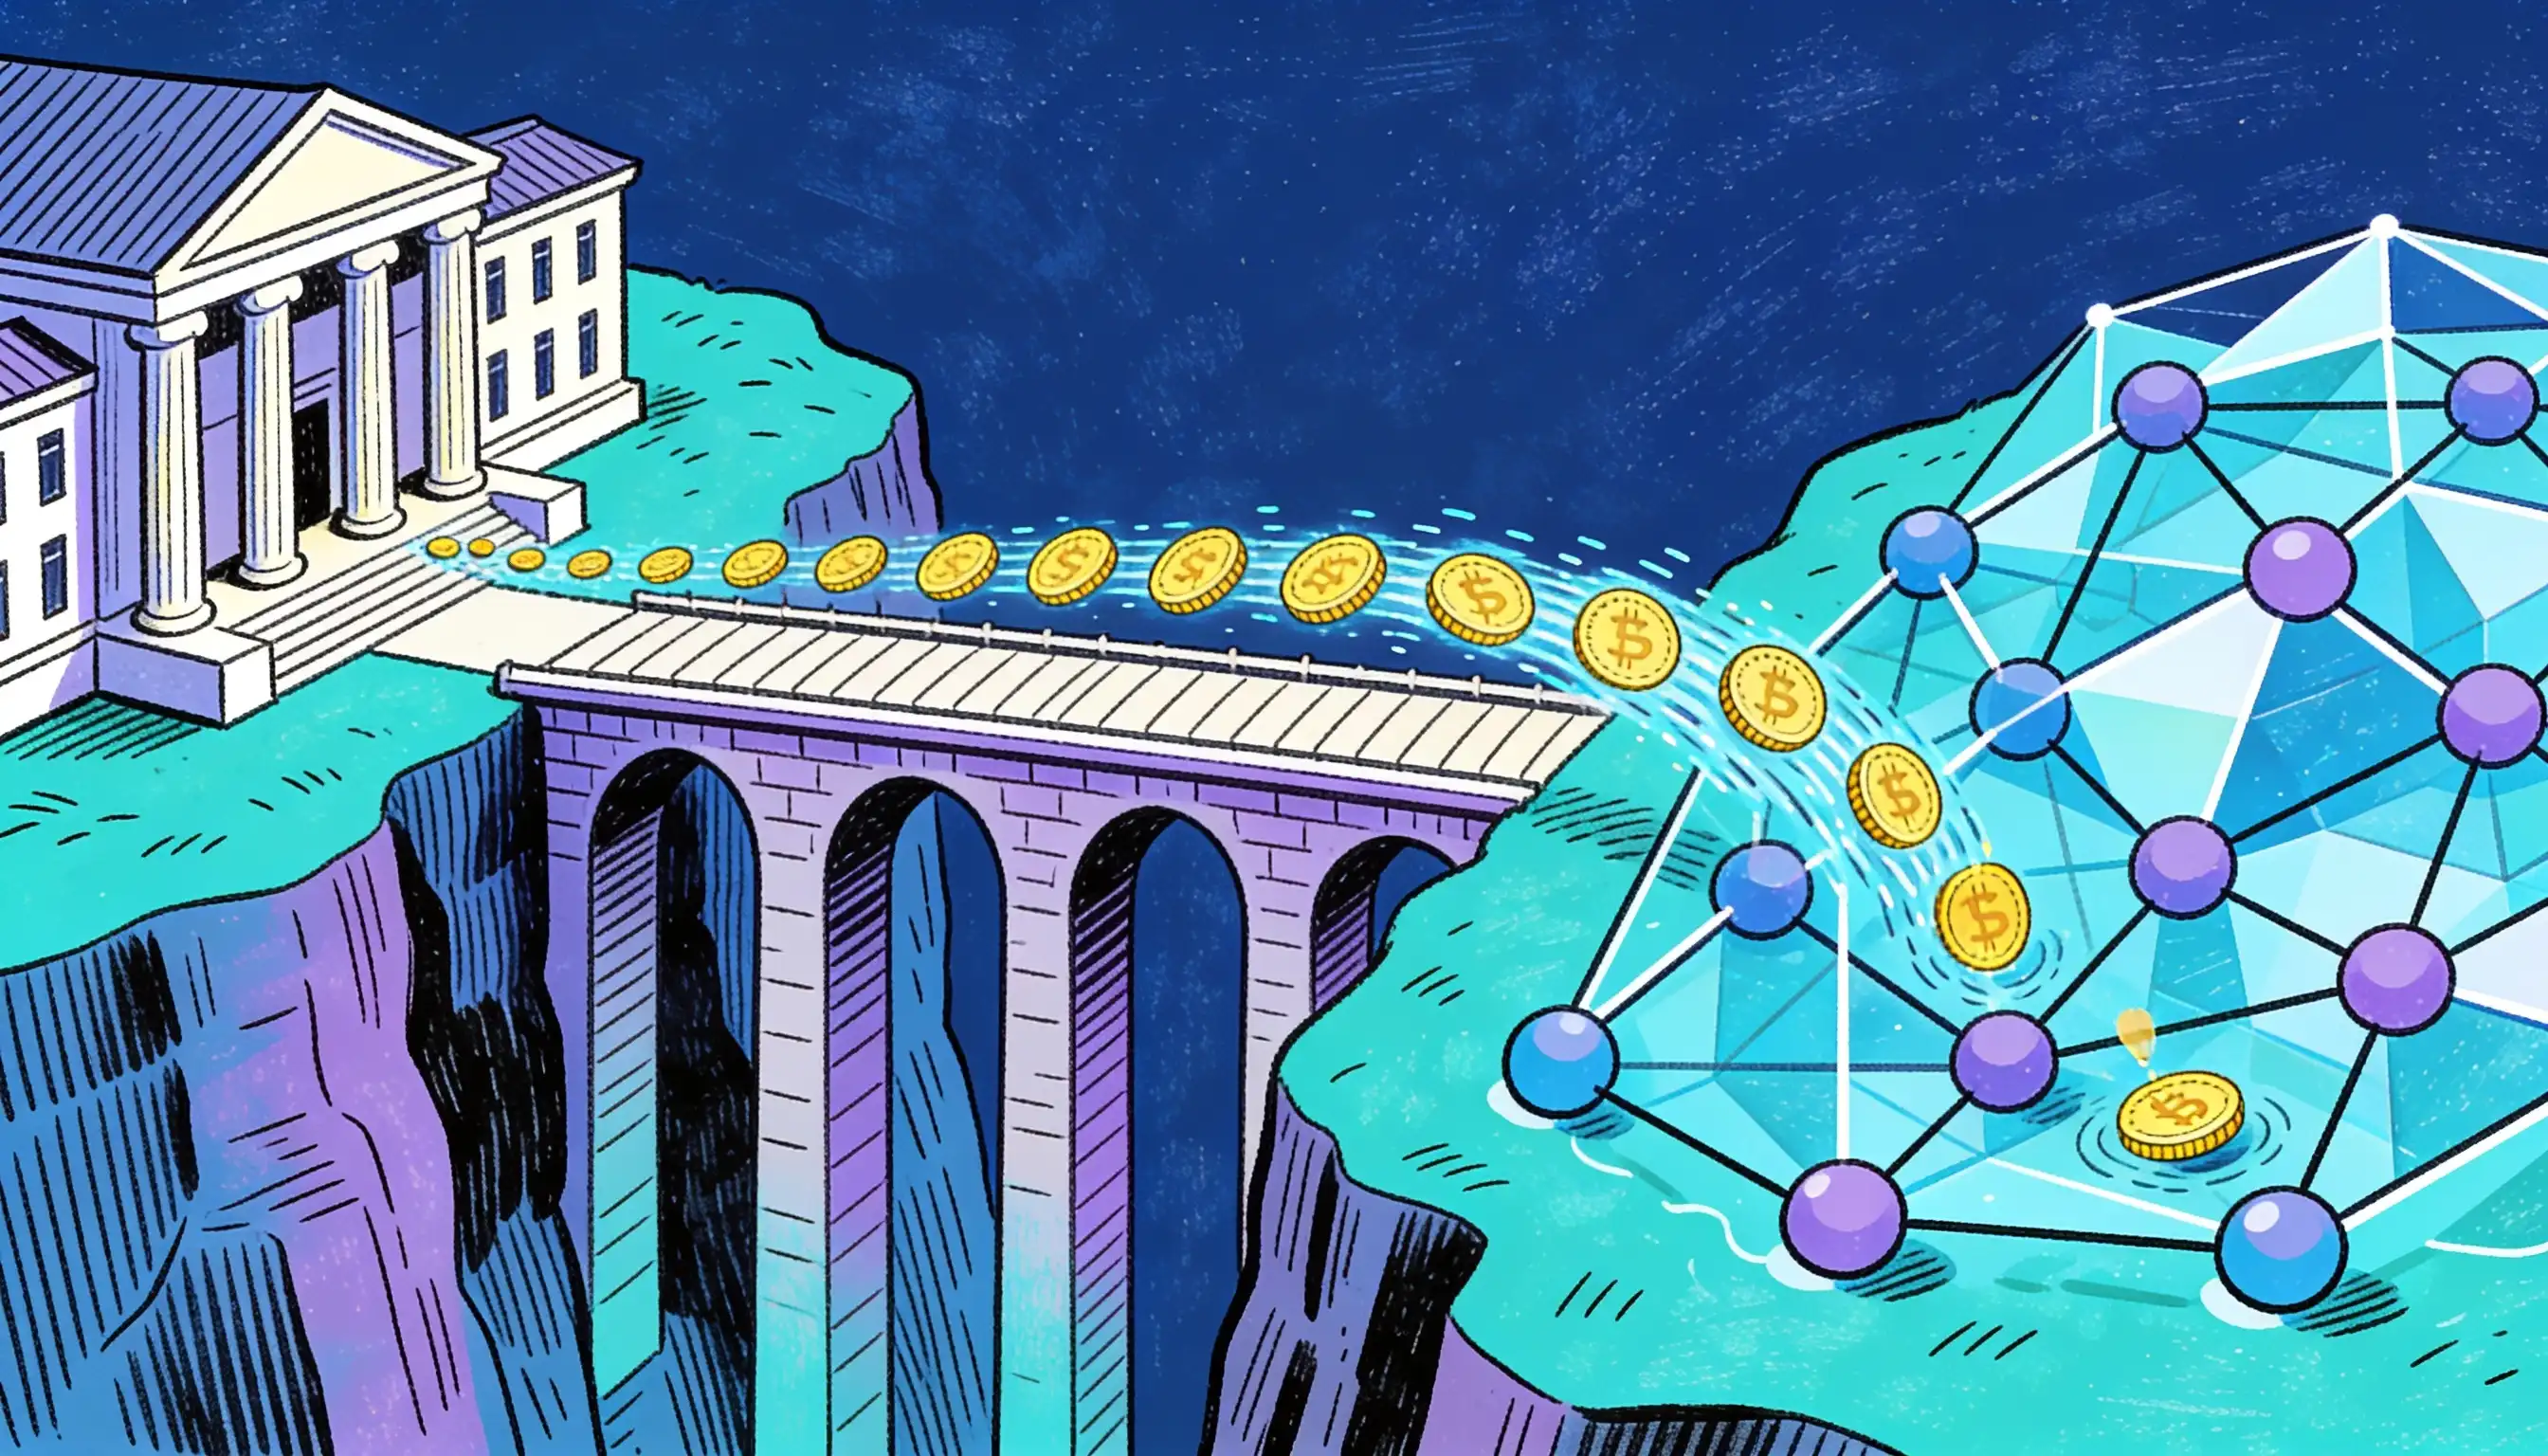
Para operar en Arc primero hay que llevar los fondos hasta la red, y ahí entran en juego los puentes (bridges). Actualmente destacan dos vías:
- El bridge nativo de Circle, basado en su protocolo CCTP (Cross-Chain Transfer Protocol). Funciona quemando el USDC en la cadena de origen y emitiéndolo de forma nativa en Arc, sin usar tokens envueltos ni pools de liquidez, lo que lo hace más directo y con menos fricción.
- Relay, un puente independiente que también permite mover fondos entre Arc y otras redes.
Arc también apuesta por activos financieros tokenizados, como USYC (fondo monetario tokenizado) y BUIDL (deuda pública estadounidense tokenizada por BlackRock a través de Securitize).
Esto plantea una evolución clave para quienes estudiamos tokenización: no se trata solo de representar un activo mediante un token, sino de que ese token pueda usarse en distintas aplicaciones financieras —mercados secundarios, garantía para obtener liquidez, etc.—, siempre dentro de lo que permitan la regulación, los derechos del token, su liquidez y las condiciones de cada plataforma.
El espacio para la inteligencia artificial
Circle está desarrollando herramientas para crear agentes de IA capaces de realizar operaciones económicas con wallets de permisos específicos: por ejemplo, un agente que supervise la tesorería de una empresa, haga pagos autorizados o ejecute operaciones cuando se cumplan ciertas condiciones.
Con Arc Portal y el Circle Agent Stack, los desarrolladores pueden fijar límites de gasto y delegar operaciones. Esto abre la puerta a combinar IA, pagos programables y protocolos financieros, aunque la automatización no elimina los riesgos: cualquier agente que gestione fondos necesita límites, controles independientes y mecanismos para frenar operaciones incorrectas.
¿Tiene Arc su propio token?
Hoy, el gas se paga en USDC. Pero Circle ha confirmado la creación inicial de 10.000 millones de tokens ARC, pensados para participar en la seguridad, utilidad y gobernanza de la red. Eso no significa que estén disponibles públicamente ni que haya un lanzamiento comercial confirmado.
Circle estudia una posible transición a Proof of Stake durante 2027, momento en el que el token ARC podría asumir funciones de validación y gobernanza. Conviene distinguir bien entre lo que ya funciona y lo que sigue siendo hoja de ruta.
Riesgos a tener en cuenta
Como toda blockchain recién lanzada, Arc necesita tiempo para demostrarse en condiciones reales. La participación de grandes instituciones y protocolos DeFi no elimina los riesgos de los contratos inteligentes, errores operativos, problemas de liquidez o posibles interrupciones de red.
Tampoco hay que confundir la seguridad de la blockchain con la de las aplicaciones que corren sobre ella: un protocolo puede tener vulnerabilidades aunque la infraestructura de base sea sólida. Y algunas funcionalidades anunciadas (ciertas capacidades de privacidad, la transición a Proof of Stake) todavía son desarrollo futuro.
Conclusión
Arc refleja una tendencia que venimos observando: la conexión creciente entre finanzas tradicionales, stablecoins, tokenización y DeFi. Lo relevante no es solo que Circle haya lanzado una blockchain más, sino el modelo que propone: una infraestructura que integra pagos, activos reales tokenizados, préstamos y operaciones automatizadas.
Todavía es pronto para saber si Arc logrará atraer suficiente liquidez y actividad económica real. Pero su lanzamiento deja una idea clara para quienes estudiamos este espacio: a medida que los activos financieros se tokenizan, hace falta infraestructura que permita usarlos, intercambiarlos y conectarlos con el resto del sistema financiero. El siguiente paso de la tokenización no es solo llevar activos a blockchain, sino conseguir que esos activos interactúen dentro de un sistema financiero programable. Y ese es el terreno en el que Arc quiere jugar.