Durante años, comprar acciones y utilizar DeFi han sido dos mundos completamente diferentes. Por un lado teníamos Apple, NVIDIA, Tesla o el S&P 500 dentro de nuestro bróker. Por otro, BTC, ETH y stablecoins moviéndose libremente por blockchain.
<p>
  <code>NVDA → NVDAon</code>
  <code>TSLA → TSLAon</code>
  <code>SPY → SPYon</code>
  <code>AAPL → AAPLc</code>
</p>
Las acciones tokenizadas empiezan a conectar esos dos mundos.
La idea es sencilla: representar en blockchain la exposición a una acción tradicional para que podamos tenerla en nuestra wallet y empezar a utilizarla como cualquier otro activo onchain.
Y aquí es donde empieza lo interesante.
CONTEXTO
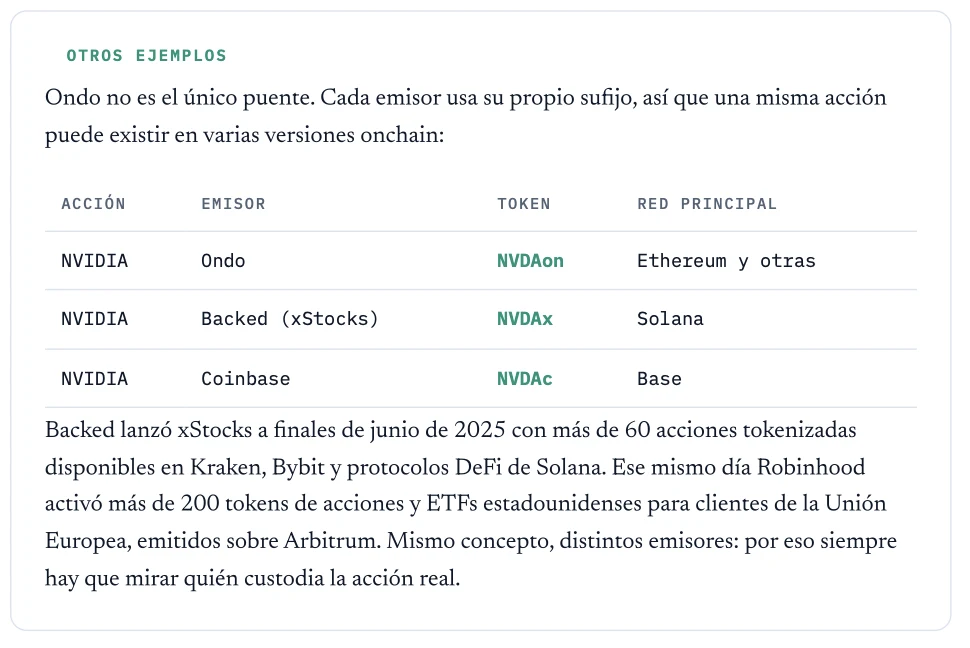
Esto ya no es un experimento aislado. En el último año han entrado emisores muy distintos: protocolos nativos de cripto como Ondo, emisores especializados como Backed con su gama xStocks, y brókers y exchanges como Robinhood o Coinbase. Cada uno tiene su propia estructura legal, su red y sus reglas, y conviene entenderlas antes de comprar.
¿Qué es exactamente una acción tokenizada?
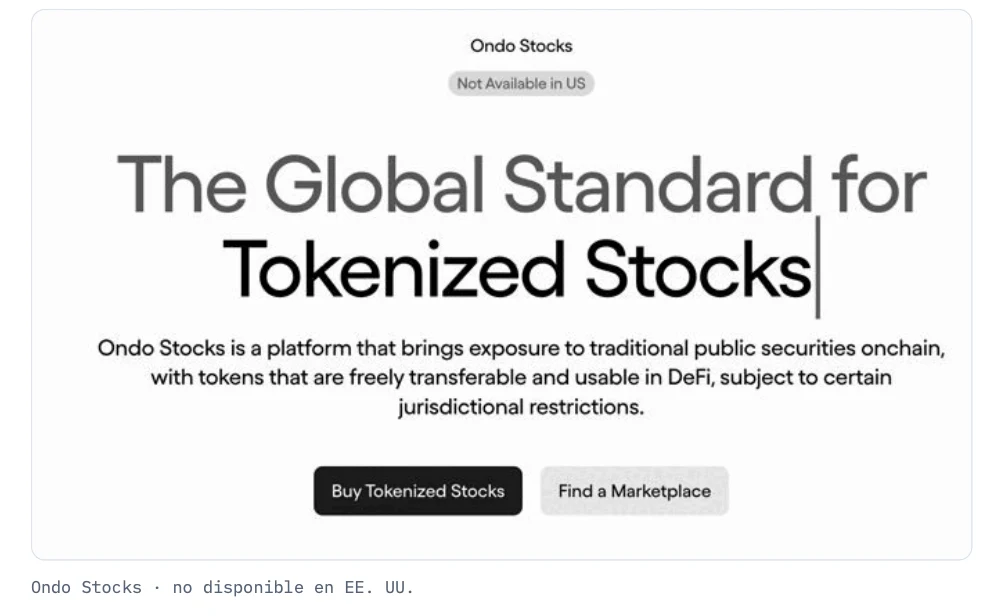
Podemos verlo con un ejemplo como Ondo Finance, que permite acceder a versiones tokenizadas de acciones y ETFs como Apple, NVIDIA, Tesla o el S&P 500.
Por ejemplo:
- NVDA es la acción tradicional de NVIDIA.
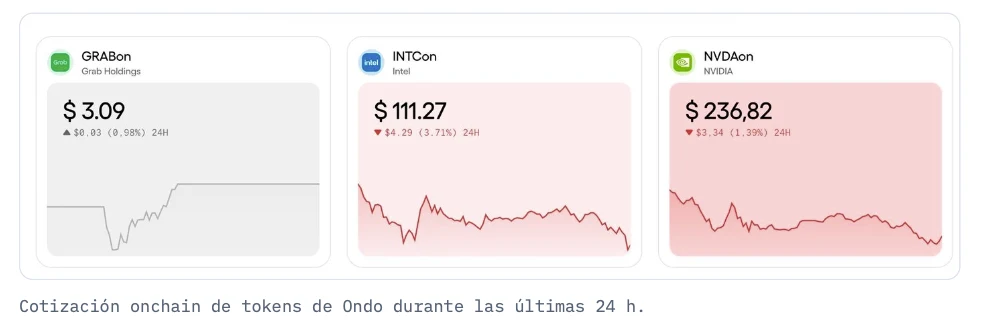
- NVDAon es la representación tokenizada de NVIDIA.
La diferencia importante es que no estamos metiendo literalmente una acción de NVIDIA dentro de nuestra wallet.
Ondo compra y mantiene los activos que respaldan esos tokens dentro de la infraestructura financiera tradicional y nosotros recibimos su representación onchain.
Es decir, Ondo actúa como puente entre Wall Street y blockchain.
Fracciones: también podemos comprar pequeñas fracciones
Aquí aparece otra ventaja interesante. En el mercado tradicional algunos brókers ya permiten comprar acciones fraccionadas, pero normalmente esas fracciones existen dentro de la propia plataforma.
En blockchain la división es algo natural. Igual que podemos comprar 0,01 BTC, podemos tener una pequeña fracción de una acción tokenizada.
Si una acción cuesta 1.000 dólares, no necesitamos necesariamente 1.000 dólares para exponernos a ella. Podemos invertir 100, 50 o incluso menos.
| Invertimos | Precio NVDAon | Recibimos |
|---|---|---|
| 50 USDC | 200 $ | 0,25 NVDAon |
Esto permite construir carteras mucho más flexibles, especialmente cuando trabajamos con cantidades pequeñas.
Y hay un matiz que marca la diferencia: esa fracción no vive dentro de la app de un bróker. Es un token que está en nuestra wallet, así que podemos enviarlo, usarlo en otro protocolo o combinarlo con el resto de nuestra cartera onchain.
¿Cómo pueden negociarse 24/7 si Wall Street está cerrado?
Esta es probablemente una de las partes más llamativas.
Nasdaq cierra. Blockchain no.
Sesión regular de Nasdaq: 6,5 h al día, cinco días (9:30–16:00, hora de Nueva York). Unas 32,5 h de las 168 que tiene la semana.
Por eso una acción tokenizada puede seguir transfiriéndose o negociándose aunque el mercado tradicional esté cerrado.
Imaginemos que NVIDIA cierra el viernes a 200 dólares y el sábado aparece una noticia muy positiva. Aunque Nasdaq esté cerrado, NVDAon podría seguir negociándose onchain y alcanzar, por ejemplo, los 205 dólares, porque compradores y vendedores pueden seguir operando.
Pero ojo: eso no significa que NVIDIA esté cotizando oficialmente a 205 dólares en Nasdaq. Es el mercado tokenizado el que está haciendo su propio descubrimiento de precio mientras el mercado tradicional permanece cerrado.
Cuando ambos mercados vuelvan a estar operativos, el arbitraje tenderá a acercar ambos precios.
Cómo funciona ese arbitraje
Si el lunes Nasdaq abre con NVIDIA a 203 dólares y el token sigue a 205, a quien pueda crear tokens le sale a cuenta comprar la acción real a 203, emitir el token y venderlo a 205. Esa venta presiona el precio del token hacia abajo hasta que la diferencia desaparece. Si el token cotizara por debajo, ocurriría lo contrario: se compra el token barato y se redime por la acción.
Ondo ha dado además un paso importante en este sentido: sus acciones tokenizadas pueden moverse y negociarse 24/7 y, en algunos de sus principales activos, como NVDAon, TSLAon, GOOGLon, SPYon y QQQon, también permite crear y redimir tokens durante el fin de semana. Esto ayuda a mantener una conexión más directa entre el precio del token y el valor de la acción que representa.
No todos los emisores ofrecen lo mismo. Robinhood, por ejemplo, lanzó sus tokens en Europa con negociación 24 horas, cinco días a la semana. Es otro motivo para mirar las condiciones de cada proveedor.
¿Qué pasa con los dividendos?
Supongamos que tenemos una acción tokenizada de una empresa que reparte dividendos. ¿Qué ocurre con ese dinero?
Depende del emisor.
En el caso de Ondo, los dividendos se incorporan a la rentabilidad del activo.
Es decir, en lugar de recibir necesariamente el dividendo en nuestra wallet, se reinvierte para que nuestra posición refleje tanto la evolución de la acción como los dividendos generados.
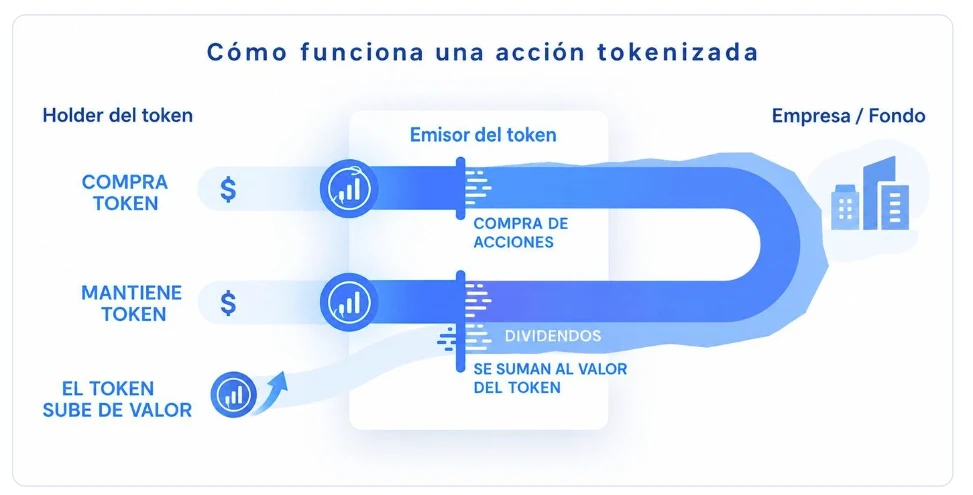
Flujo de dividendos en el modelo de Ondo: se suman al valor del token.
Otro modelo: Robinhood lo resuelve de otra forma: sus tokens en Europa pagan los dividendos directamente en la app del usuario. Eso sí, quien tiene el token no tiene derecho a voto en la junta de accionistas, aunque sí recibe el efecto de operaciones corporativas como los splits.
Por eso es importante entender cómo funciona cada proveedor antes de comprar una acción tokenizada. No todos tienen por qué gestionar los dividendos de la misma manera.
¿Y podemos utilizarlas en pools de liquidez?
También pueden integrarse en DEX, pools, vaults y otras estrategias DeFi.
Podríamos imaginar, por ejemplo, un pool NVIDIA / USDC o S&P 500 / USDC.
En ese caso, igual que ocurre con cualquier otro pool, nuestra posición irá cambiando en función del movimiento de los activos y podremos generar comisiones por aportar liquidez.
Aquí entran en juego conceptos que ya conocemos bien en DeFi: rangos, volumen, comisiones e impermanent loss.
Actualmente tenemos pools operativos en Uniswap, por ejemplo:
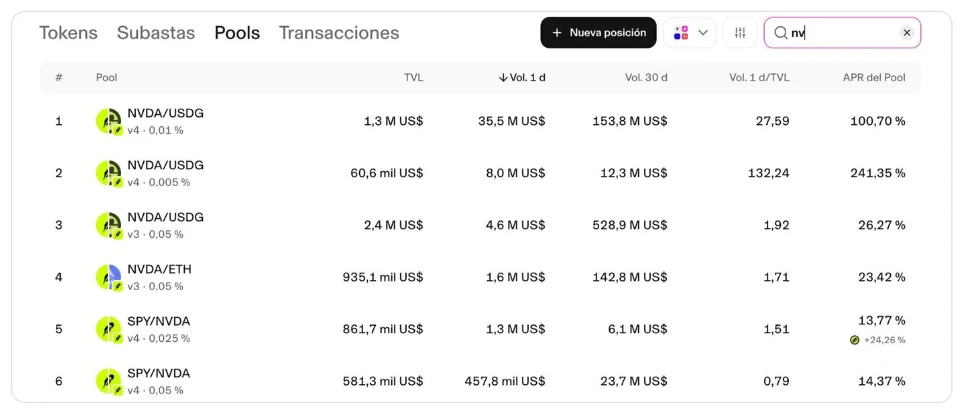
Pools con NVDA en Uniswap: TVL, volumen y APR del pool.
Leer bien la tabla: un APR del 100 % o del 241 % llama la atención, pero sale sobre todo de la relación entre volumen y TVL: mucho volumen en un pool pequeño reparte muchas comisiones entre poca liquidez. Si el volumen cae o entra más capital, ese APR baja rápido.
Y el impermanent loss funciona igual que con cripto: si NVIDIA sube con fuerza dentro de un pool NVDA/USDC, el pool va vendiendo NVDA por el camino y terminamos con menos acciones que si simplemente las hubiéramos mantenido. Las comisiones tienen que compensar esa diferencia.
Mucho más que comprar acciones 24/7
Lo fácil sería resumir las acciones tokenizadas diciendo: “Ahora podemos comprar acciones desde una wallet y operar 24/7”. Pero creo que eso se queda bastante corto.
Lo realmente interesante es que estamos convirtiendo las acciones en activos programables.
Podemos comprar pequeñas fracciones. Podemos moverlas entre wallets. Podemos utilizarlas como colateral. Podemos pedir préstamos contra ellas. Podemos incorporarlas a estrategias DeFi.
Y podemos empezar a construir una cartera donde convivan acciones + ETFs + BTC + ETH + stablecoins + bonos tokenizados. Todo dentro de la misma infraestructura.
Ese es, para nosotros, el verdadero potencial de las acciones tokenizadas.
No se trata simplemente de llevar Wall Street a blockchain. Se trata de convertir activos que hasta ahora estaban encerrados dentro de un bróker en capital que podemos utilizar dentro de DeFi.
Y ahí es donde la tokenización empieza a ponerse realmente interesante.
Y aquí empieza lo realmente interesante: DeFi
Comprar NVIDIA desde una wallet está bien. Pero para nosotros esa no es la verdadera revolución.
Lo interesante es lo que podemos empezar a hacer después con esa NVIDIA.
Por ejemplo, algunas acciones tokenizadas ya pueden utilizarse dentro de protocolos DeFi como Morpho.
Pero no es el único caso. Coinbase también ha emitido acciones tokenizadas en Base, la red de capa 2 incubada por Coinbase, respaldadas por acciones reales.
Desde septiembre de 2026, Aave V4 permite utilizar siete acciones tokenizadas de Coinbase (Apple, Amazon, Alphabet, Meta, Microsoft, NVIDIA y Tesla) como colateral para pedir USDC.
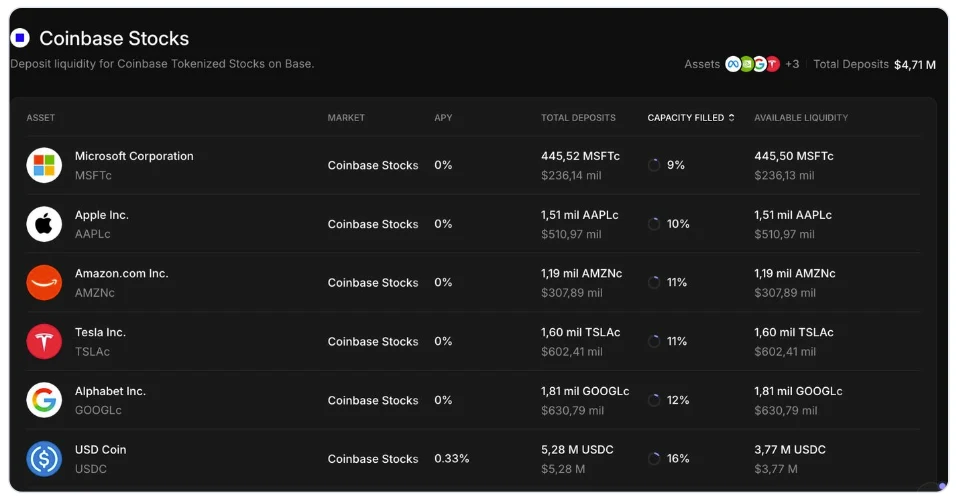
Mercado de Coinbase Stocks en Base: depósitos y liquidez disponible por activo.
Por ejemplo, podríamos depositar NVDAc en Aave, obtener USDC y seguir manteniendo nuestra exposición económica a NVIDIA mientras utilizamos esa liquidez en otra estrategia.
Y este es el cambio importante: una acción deja de ser simplemente un activo que compramos y guardamos. Empieza a convertirse en capital que también podemos utilizar dentro de DeFi.
Esto permite algo igual a lo que llevamos años haciendo con ETH:
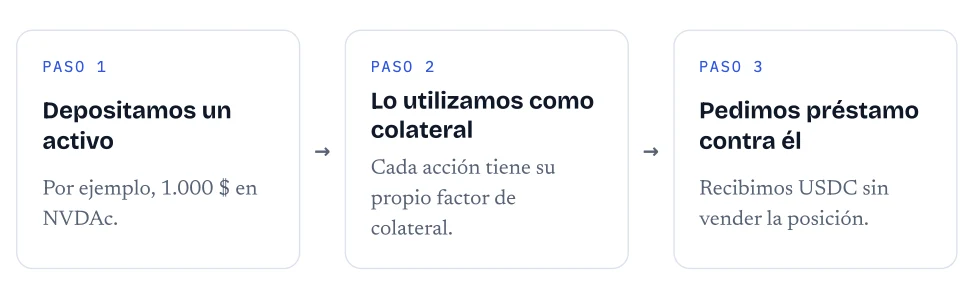
De esta forma podríamos mantener nuestra exposición al S&P 500 y, al mismo tiempo, obtener liquidez sin vender nuestra posición.
Cómo está montado en Aave
- Las siete acciones (AAPLc, AMZNc, GOOGLc, METAc, MSFTc, NVDAc, TSLAc) solo sirven como colateral. De momento no se pueden pedir prestadas, y el único activo que se presta es USDC. El mercado arrancó con límites prudentes: unos 29 millones de dólares de colateral en total y 21 millones de USDC como máximo de préstamo.
- El precio lo aporta Chainlink. En fines de semana y festivos de EE. UU. el oráculo mantiene el último precio publicado, así que el valor del colateral queda congelado hasta que reabre el mercado.
- Solo pueden usarlo personas elegibles fuera de EE. UU. y en jurisdicciones permitidas.
El riesgo que no hay que olvidar: pedir prestado contra una acción funciona como cualquier préstamo con colateral en DeFi. Si NVIDIA cae con fuerza y el valor del colateral baja de cierto umbral, el protocolo liquida parte de la posición para cubrir la deuda. Pedir menos de lo máximo permitido deja margen para aguantar las caídas.
Y eso cambia bastante las reglas del juego.
Los riesgos de las acciones tokenizadas
Una acción tokenizada no solo depende de la empresa. También depende del emisor, de la blockchain, del protocolo donde la usemos y de la regulación. Estos son los riesgos principales.
Depeg: el precio del token se separa del de la acción.
Con Nasdaq cerrado no hay arbitraje, y el token cotiza solo con la oferta y la demanda onchain. Además, solo algunos pueden crear y redimir tokens (en xStocks, clientes verificados de Kraken fuera de EE. UU.), así que el resto depende de ellos para cerrar la diferencia.
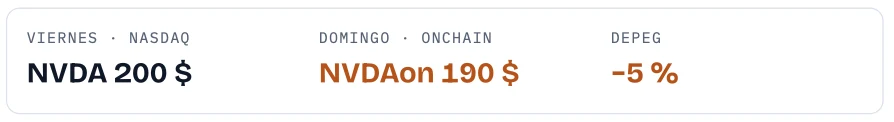
Ejemplo ilustrativo: viernes, Nasdaq, NVDA 200 $. Domingo, onchain, NVDAon 190 $ (depeg del −5 %). Quien vende el domingo pierde un 5 % aunque la acción real no se haya movido.
Emisor y derechos: tenemos un derecho frente al emisor, no la acción.
Si el emisor o su custodio fallan, todo depende de su estructura legal. Y normalmente no hay voto. OpenAI llegó a declarar en 2025 que no respaldaba los tokens de OpenAI que Robinhood repartió en Europa.
Liquidez: poca profundidad en fin de semana.
Sin poder cubrirse, los creadores de mercado amplían spreads. Una orden grande en un DEX puede mover el precio más de un 1 %.
Técnico: smart contracts, oráculos y puentes.
Un fallo de código puede bloquear fondos. En Aave el precio se congela el fin de semana: si el lunes la acción abre muy abajo, pueden saltar liquidaciones de golpe.
Regulación: restricciones que pueden cambiar.
Casi nunca disponibles en EE. UU., algunas solo transferibles entre direcciones verificadas, y con reguladores aún revisando el modelo.
Antes de comprar, comprueba
Quién es el emisor y quién custodia las acciones reales.
Si puedes redimir el token y cómo gestiona dividendos y voto.
Qué liquidez tiene y si está disponible en tu país.
Contenido educativo, no es recomendación de inversión. Las acciones tokenizadas tienen restricciones por jurisdicción y su funcionamiento varía según el emisor. Datos de Aave V4 a su lanzamiento en septiembre de 2026; Backed xStocks y Robinhood Stock Tokens, lanzamientos de junio de 2025. Los ejemplos numéricos de depeg y préstamo son ilustrativos.